Tiềm Năng Đầu Tư Nhà Phố Trung Tâm Đà Nẵng – Giải Mã Bài Toán Dòng Tiền 2026
Đánh giá chuyên sâu tiềm năng đầu tư nhà phố trung tâm Đà Nẵng 2026. Bóc tách tỷ suất lợi nhuận và rủi ro ngầm cùng chuyên gia BĐS Ngô Hoàng Chương

Thị trường bất động sản 2026 đang chứng kiến một cuộc thanh lọc khốc liệt. Khi những cơn sốt đất nền ven đô chững lại và dòng tiền đầu cơ “đánh nhanh rút gọn” dần bốc hơi, một dấu hỏi lớn được đặt ra: Vốn của những nhà đầu tư sành sỏi đang âm thầm chảy về đâu? Câu trả lời rất rõ ràng — sự trở về với bất động sản giá trị thực.
Trong bối cảnh thị trường bất động sản ngày càng đề cao giá trị thực, dòng tiền đầu tư đang có xu hướng thận trọng hơn, thay vì chạy theo những cơn sốt đất ngắn hạn. Phân khúc này không chỉ bảo vệ tài sản vững chắc trước các rủi ro lạm phát mà còn kích hoạt dòng tiền khai thác bền vững thông qua kinh doanh và cho thuê.
Tuy nhiên, đầu tư ở các khu lõi trung tâm như Hải Châu, Thanh Khê, Sơn Trà không phải là sân chơi dễ dãi. Bằng góc nhìn thực chiến, bài viết này sẽ gạt bỏ mọi lời quảng cáo sáo rỗng. Chúng ta sẽ đi thẳng vào việc bóc tách bài toán tỷ suất lợi nhuận (ROI), giải mã sự khan hiếm quỹ đất, và quan trọng nhất: lật tẩy những “cạm bẫy ngầm” mà chỉ người nằm gai nếm mật với thị trường mới có thể nhìn thấu.
Nội dung chính
Ba lợi thế tạo nên giá trị bền vững của nhà phố trung tâm
Thứ nhất là sự khan hiếm của quỹ đất. Trên những trục thương mại lâu đời như Nguyễn Văn Linh, Lê Duẩn hay Hàm Nghi, Hùng Vương … vị trí có mặt tiền đẹp, kết nối thuận tiện và khả năng kinh doanh ngày càng khó tìm. Trung tâm thành phố đã đô thị hóa qua nhiều giai đoạn, nên nguồn đất trống có vị trí tương đương khá hạn chế. Người mua vì thế không chỉ sở hữu căn nhà, mà còn nắm giữ một vị trí khó thay thế. Tuy nhiên, khan hiếm không có nghĩa căn nhà nào ở trung tâm cũng đáng mua; mặt tiền, quy hoạch, tiện ích xung quanh và khả năng khai thác vẫn quyết định giá trị.
Thứ hai, khả năng tạo dòng tiền trong thời gian nắm giữ: Khác với tài sản chỉ trông chờ vào việc tăng giá, nhà phố có vị trí và thiết kế phù hợp có thể khai thác cho thuê làm cửa hàng, showroom, dịch vụ ăn uống hoặc văn phòng. Dòng tiền cho thuê giúp nhà đầu tư có thêm nguồn thu, đồng thời vẫn nắm giữ tài sản gắn với khu vực trung tâm. Nhưng không nên mặc định nhà phố nào cũng dễ cho thuê hoặc có lợi suất cao. Giá thuê thực tế phụ thuộc vào mặt tiền, lưu lượng khách, chỗ đậu xe, công năng, tình trạng công trình và nhu cầu của từng thời điểm. Bài toán cần tính là lợi nhuận ròng sau chi phí và thời gian trống, không chỉ là con số giá thuê được quảng cáo.
Thứ ba, giá trị sử dụng và khả năng huy động vốn. Một căn nhà có giấy tờ hợp pháp, quy hoạch phù hợp và hiện trạng xây dựng rõ ràng thường tạo thuận lợi hơn khi giao dịch hoặc xem xét làm tài sản bảo đảm. Đây là lợi thế đáng kể so với những tài sản còn vướng mắc về pháp lý. Dù vậy, ngân hàng không mặc nhiên định giá nhà phố trung tâm cao nhất hay giải ngân nhanh nhất; giá trị tài sản bảo đảm còn phụ thuộc hồ sơ pháp lý, vị trí, khả năng thanh khoản, chính sách tín dụng và năng lực tài chính của người vay.
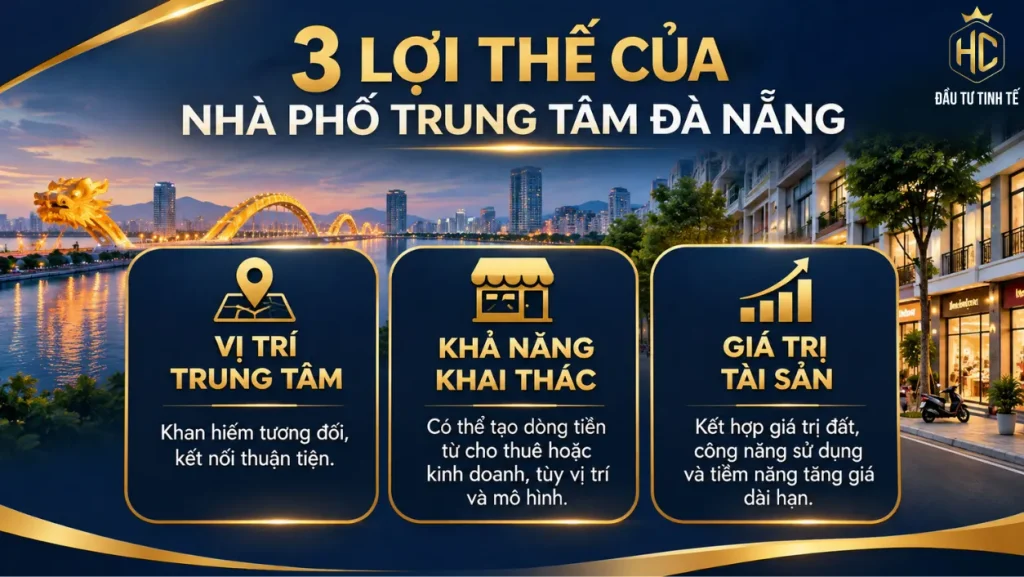
Nhìn tổng thể, nhà phố trung tâm hấp dẫn nhờ sự kết hợp giữa vị trí hữu hạn, dòng tiền có thể khai thác và giá trị sử dụng thực. Sức mạnh của tài sản không nằm ở những mỹ từ như “an toàn tuyệt đối” hay “tăng giá chắc chắn”, mà ở việc nhà đầu tư chọn đúng căn nhà, kiểm tra đủ pháp lý và mua được mức giá tương xứng.
Bóc tách bài toán tỷ suất sinh lời: nhìn vào dòng tiền, không chỉ kỳ vọng tăng giá
Đầu tư không thể dựa vào cảm quan; mọi quyết định xuống tiền quy mô lớn đều phải được đo lường bằng con số và chi phí cơ hội. Hãy đặt bài toán tỷ suất sinh lời (ROI) của nhà phố trung tâm lên bàn cân để thấy rõ sự khác biệt trong cách vận hành dòng vốn của những nhà đầu tư sành sỏi.
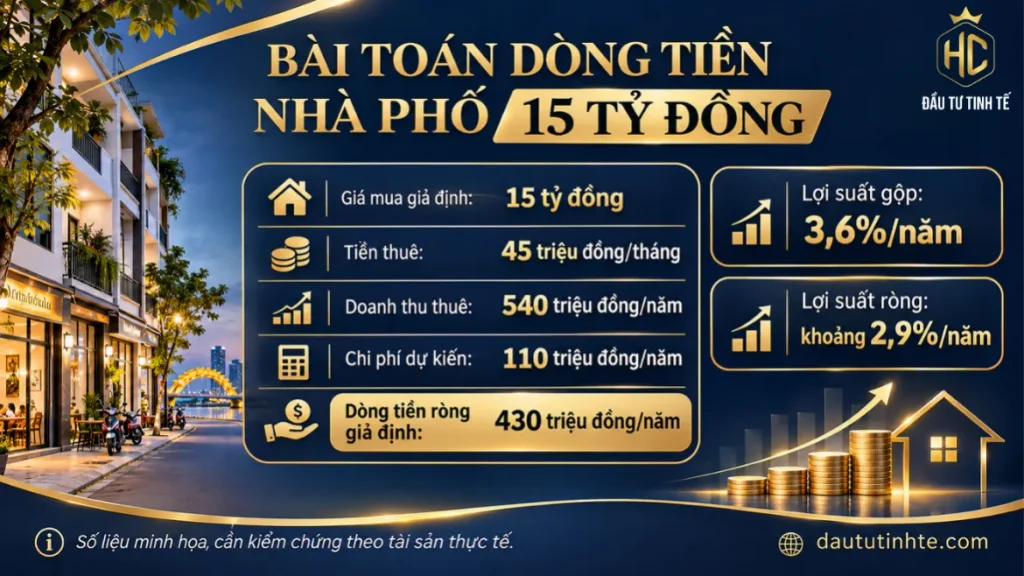
Hãy thử đặt một tình huống giả định: nhà phố trên tuyến đường thương mại tại khu vực trung tâm Đà Nẵng được chào bán với giá 15 tỷ đồng. Nếu căn nhà cho thuê ổn định ở mức 45 triệu đồng/tháng, doanh thu đạt 540 triệu đồng/năm, tương đương lợi suất gộp 3,6% trên giá mua. Sau khi trừ thời gian trống khách, bảo trì, thuế và chi phí vận hành, dòng tiền thực nhận có thể thấp hơn; giả sử còn khoảng 430 triệu đồng/năm, tức gần 2,9%.
Đây là lúc cần nhìn vào chi phí cơ hội. Nếu dùng 15 tỷ đồng gửi ngân hàng với mức lãi giả định 5%/năm, khoản tiền có thể tạo ra khoảng 750 triệu đồng tiền lãi mỗi năm, tương đối ổn định và ít tốn công quản lý. Như vậy, riêng tiền thuê chưa chắc giúp nhà phố vượt tiền gửi tiết kiệm. Sức hấp dẫn của bất động sản nằm ở phần giá trị tài sản có thể tăng thêm.
Chẳng hạn, nếu giá căn nhà tăng 8% trong một năm, mức tăng trên giấy là 1,2 tỷ đồng; cộng dòng tiền ròng 430 triệu đồng, tổng lợi ích giả định đạt khoảng 1,63 tỷ đồng, trước chi phí mua bán và thuế. Nếu giá tăng 12%, phần tăng giá là 1,8 tỷ đồng. Nhưng đây chỉ là kịch bản minh họa, không phải mức tăng được bảo đảm; lãi vốn chỉ thành hiện thực khi bán được tài sản ở mức giá đó.
Câu hỏi đặt ra nữa là liệu ở thời điểm này là cuối năm 2026, người mua “có cửa” để kì vọng giá bất động sản tăng lên hay không khi đã có thiện cảm với một sản phẩm nào đó? Rất nhiều khách hàng thắc mắc và tự hỏi, nếu ko tăng thì chẳng phải gửi ngân hàng vẫn sướng hơn sao? Tuy nhiên khi phân tích và bóc tách dòng tiền dài hạn, chúng ta sẽ có góc nhìn khác!
“Link bài viết phân tích dòng tiền khi gửi ngân hàng và khi đầu tư bất động sản!”
So với căn hộ, nhà phố trung tâm có lợi thế về quyền sử dụng đất và khả năng khai thác nhiều loại hình kinh doanh, nhưng thường đòi hỏi vốn lớn, chi phí sửa chữa cao và phụ thuộc mạnh vào vị trí. Căn hộ có thể dễ tiếp cận hơn, dễ quản lý hoặc có tỷ suất cho thuê cạnh tranh ở một số dự án; đổi lại, nhà đầu tư cần tính phí quản lý, khấu hao nội thất, nguồn cung cho thuê và khả năng tăng giá của từng dự án. Không có loại hình nào mặc nhiên sinh lời tốt hơn.
Vì vậy, nhà phố lõi trung tâm có thể là kênh tích lũy tài sản và tạo dòng tiền đáng cân nhắc, nhưng không phải “cỗ máy sinh lời” hay công cụ chống trượt giá hoàn hảo. Hiệu quả chỉ xuất hiện khi mua đúng giá, khai thác được tiền thuê và đủ khả năng nắm giữ qua chu kỳ thị trường.
Những rủi ro ngầm nhà đầu tư cần nhận diện trước khi xuống tiền
Sức hấp dẫn của bất động sản lõi trung tâm là điều không thể phủ nhận, nhưng phân khúc giá trị cao này không có chỗ cho sự cả tin hay cảm xúc. Với quy mô vốn lớn, mỗi sai lầm trong khâu thẩm định đều phải trả giá bằng chi phí cơ hội khổng lồ. Dưới góc nhìn thực chiến, có ba rào cản kỹ thuật mà nhà đầu tư buộc phải rà soát chặt chẽ trước khi kỳ vọng vào lợi nhuận.
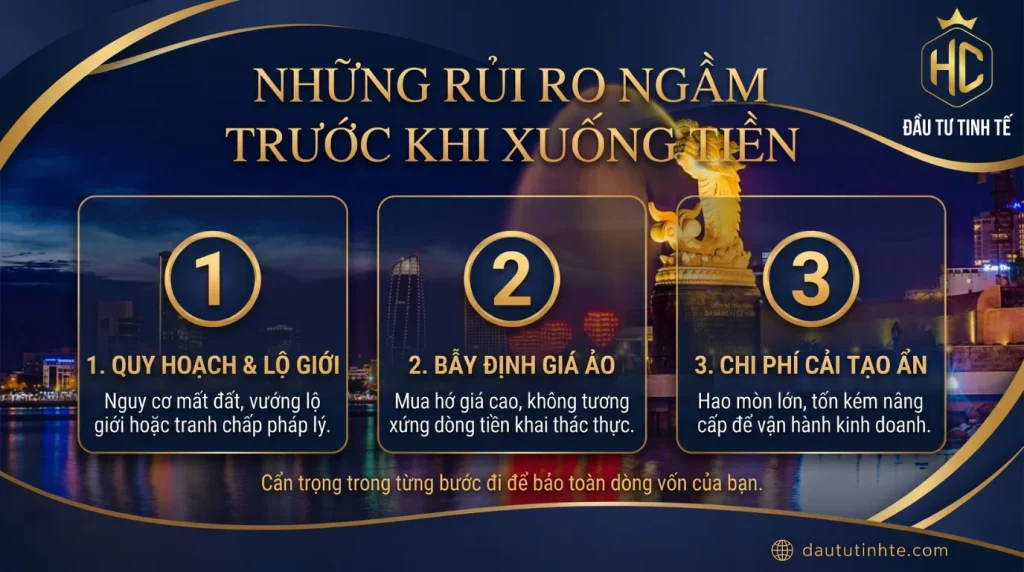
Thứ nhất, rủi ro quy hoạch và lộ giới. Một căn nhà nằm trên tuyến đường kinh doanh sầm uất có thể sở hữu mặt tiền rất đẹp, nhưng nếu vướng quy hoạch mở rộng đường hoặc chỉ giới đường đỏ, phần diện tích thực tế được phép sử dụng có thể bị ảnh hưởng đáng kể. Đặc biệt, với những căn nhà có giá trị lớn, chỉ một thay đổi về diện tích đất, chiều sâu hoặc phạm vi xây dựng cũng có thể làm thay đổi đáng kể bài toán đầu tư. Vì vậy, trước khi đặt cọc, cần kiểm tra thông tin quy hoạch chính thức, chỉ giới đường đỏ, chỉ giới xây dựng và đối chiếu với hiện trạng thực tế. Đừng chỉ dựa vào lời xác nhận của người bán hay môi giới.
Thứ hai, cạm bẫy định giá ảo và sự lệch pha dòng tiền. Không ít tài sản trên các tuyến phố lớn đang được chào bán với mức giá được định hình bởi quá khứ hoàng kim hoặc cảm tính của chủ nhà, hơn là năng lực khai thác thực tế. Nếu một tài sản được định giá 30 tỷ đồng nhưng không gian thiết kế lỗi thời, luồng giao thông khó tiếp cận và chỉ có thể cho thuê với mức giá bằng một căn nhà 15 tỷ đồng, thì đó là một sự lệch pha nguy hiểm. Giá trị vốn hóa của tài sản luôn phải được neo giữ bởi khả năng sinh ra dòng tiền tương xứng.
Thứ ba, chi phí ẩn từ tuổi thọ công trình. Việc thâu tóm “đất vàng” thường đi kèm với những công trình đã xuống cấp. Nhiều nhà đầu tư rơi vào thế bị động khi bỏ qua chi phí đập bỏ, xây mới hoặc cải tạo kết cấu để đáp ứng tiêu chuẩn của các mô hình thương mại hiện đại. Những yêu cầu khắt khe về tải trọng sàn, khoảng lùi, hay quy định phòng cháy chữa cháy (PCCC) mới nhất sẽ đòi hỏi một nguồn vốn lớn. Bài toán cải tạo này, nếu không được dự toán và trừ hao kỹ lưỡng ngay từ khâu đàm phán giá, sẽ bào mòn trực tiếp vào biên lợi nhuận kỳ vọng của chu kỳ đầu tư.
Trong đầu tư nhà phố trung tâm, mua đúng vị trí mới chỉ là bước đầu. Mua đúng pháp lý, đúng hiện trạng và đúng mức giá mới là yếu tố quyết định nhà đầu tư có thực sự tạo ra lợi nhuận hay không.
Nhà phố trung tâm Đà Nẵng: Giá trị dành cho tầm nhìn dài hạn
Thị trường nhà phố lõi trung tâm Đà Nẵng vốn không phải là sân chơi dành cho số đông. Bản chất đây là một bài toán cơ cấu tài sản, đòi hỏi nhà đầu tư phải có tiềm lực tài chính vững vàng và một tầm nhìn phân bổ vốn dài hạn để vượt qua những biến động ngắn hạn của thị trường.
Một quyết định đầu tư lớn không nên chỉ dựa vào lời giới thiệu về một căn nhà đẹp. Người mua cần một người đồng hành có khả năng phân tích thị trường, kiểm tra những yếu tố pháp lý quan trọng và đánh giá đúng tiềm năng khai thác của bất động sản.
Với vai trò người đồng hành cùng nhà đầu tư tại thị trường Đà Nẵng, tôi là Ngô Hoàng Chương – Đầu Tư Tinh Tế. Hiện tôi đang chọn lọc một số căn nhà phố có dòng tiền cho thuê hiện hữu, vị trí tốt và mức giá đáng quan tâm.
Nếu anh chị đang tìm kiếm một tài sản có giá trị khai thác thực tế tại trung tâm Đà Nẵng, hãy kết nối với tôi qua Zalo 0963388843 để trao đổi và nhận thông tin chi tiết, kèm phân tích riêng cho từng sản phẩm bất động sản.